 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交游
客户端
原油:驱动反复,价钱震撼运行
(钟好意思燕,从业阅历号:F3045334;交游探究阅历号:Z0002410)
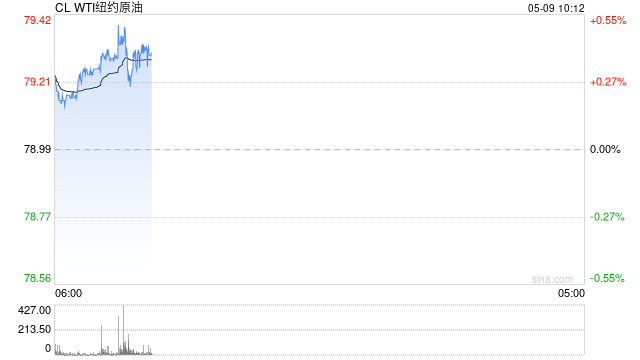
1、地缘反复是油价驱动的主要成分,上半周,音问称伊朗文牍贪图透彻阻滞霍尔木兹海峡,并在曼德海峡等开启“新阵线”以“处置以色列偏激支握者”,同期好意思伊径直交火,油轮遭袭,带动油价走高。下半周,地缘再现瑕玷,黎巴嫩和以色列文牍停战,特朗普称与伊朗谈判“快速激动”,瞻望“将来一周内”达成条约;尝试将海峡灵通与黎巴嫩战事分开处理。阿联酋、科威特殊国文牍将成立新输油管谈或拓荒全新运油理会,绕开霍尔木兹海峡,面前波斯湾被困商船起先1550艘,成民众最大“海上泊车场”。跟着市集音问的反复,油价举座波动无序。放置周五,WTI收盘至90.54好意思元/桶,周度涨幅2.84%;布伦特8月合约收盘至93.09好意思元/桶,周度涨幅0.97%,SC主力合约周五夜盘收盘在584.1元/桶。
2、供应方面,7日七国再次召开OPEC会议;瞻望批准7月配额上调18.8万桶/日,8-9月再上调;终末一批供应规则可能提前拔除。6月OPEC产量上调18.8万桶/日,其中沙特6.2万桶/日、俄罗斯6.2万桶/日、伊拉克2.6万桶/日、科威特1.6万桶/日、哈萨克斯坦1万桶/日、阿尔及利亚0.6万桶/日、阿曼0.5万桶/日。天然贪图产量上调,但瞻望已毕量有限。面前民众日供应中断1370万桶/日,OPEC5月产量为1633万桶/日,降至至少37年低位,月度伊朗日产量下降71万桶/日,受到好意思国阻滞的影响。
3、宏不雅方面,周五出台5月非农数据为17.2万,远超预期的8.5-8.8万东谈主,激励市集加息预期大幅升温,12月加息已完全计入,10月加息概率升至约60%。好意思元走强对好意思元计价商品造成压制,油价周五盘面下行。面前强劳动数据配景下,加息预期升温,好意思元走强疏通需求走弱,令油价承压;与此同期,霍尔木兹海峡关闭握续推升通胀,这成为加息的另一要害成分。
4、国内需求受到了地缘的影响正在潜入,我国5月海运原油入口量降至近10年来最低水平,因伊朗干戈的影响导致这个民众最大原油入口国的运营风景发生巨变。5月中国海运原油到港量为636万桶/日,较4月的810万桶/日下降,创下自2016年10月以来的最低水平。这一水平还不到2月1139万桶/日的一半。5月份制品油出口量从2月份的77.7万桶/日骤降至46.3万桶/日,这也使更多燃料油得以留在国内市集。接下来国内将靠近聘用,要么增多原油入口,要么大幅镌汰真金不怕火厂加工量,大约动用计谋石油储备。
5、面前来看,地缘有所反复令原油计价存在较大的不确定性,市集信心缺失。同期谈判两边存在要紧不合,因而经过仍较为迂曲。而较为确定的是,即使达成条约也不会带来供应激增,一是从2月底以来的石油基础设施供应和信心归附需要时刻,二是航运公司对重返航路握严慎作风,供应链积压和价钱转嫁需数月才智排斥。而矛盾短期无法快速瑕玷,油价驱动仍不解确,举座发挥为反复震撼运行。(钟好意思燕,从业阅历号:F3045334;交游探究阅历号:Z0002410)
燃料油:低硫市集保管强势
(杜冰沁,从业阅历号:F3043760;交游探究阅历号:Z0015786)
1、供应方面:船期数据表示,现在俄罗斯6月高硫发货量连续下滑至65万吨控制。低硫方面,国际汽柴油结构性病笃分流低硫和洽组分的情况仍是存在,疏通套利窗口关闭,瞻望6月新加坡套利货量瞻望将进一步收紧至60-80万吨,降幅约为40-50万吨。国内方面,隆众资讯统计,1-5月国内真金不怕火厂保税用低硫船燃总产量约507万吨,同比基本握平,但4-5月产量环比与同比均显赫晋升。
2、需求方面:我国真金不怕火厂开工率连续降至低位,据金联创开工率诡计公式表示,放置6月3日,中国地真金不怕火常减压开工率为53.17%,较上周下降0.62个百分点。不外我国口岸保税船燃加注需求有增多,隆众资讯统计,1-4月保税船燃加注量达280.62万吨,同比增长11.8%。
3、资本方面:本周好意思伊谈判进度仍是较为迂曲,市集举座握不雅望作风。放置最新一周,民众海运石油出口量位于3200万桶/日的低位,比拟冲破发生前下降起先30%,而俄罗斯海运石油出口也由于其出口设施受到乌克兰无东谈主机进攻而环比3月高位减少近20%。库存方面,放置最新一周,民众买卖+真金不怕火厂以及水上库存环比冲破发生前揣测滥用了2.06亿桶,民众计谋石油储备估算揣测滥用了1.26亿桶。需求端,行将到来的陆上出行旺季关于好意思国汽油和柴油需求有一定提振预期,不外需要戒备,航煤及石化居品需求疲软,此番邦内与欧洲的汽柴油零卖数据发挥欠安,欧洲可用零卖销售禀报表示,西欧4月汽车燃油零卖量同比平均下降8%。面前油价在区间内的波动拐点主要照旧地缘音问驱动,好意思伊谈判尽管迂曲,但大方进取朝着达成条约前进,瞻望表里盘油价仍保管高位宽幅震撼。
4、策略不雅点:本周,国际油价先扬后抑,新加坡燃料油价钱也先涨后跌。低硫方面,由于来自西方的套利船货减少,且和洽组分严重混沌,亚洲低硫燃料油市齐集构受到供应紧缺的复旧进一步走强,不外面前现货高升水也阻碍了新加坡下流市集的船用燃料需求。高硫方面,来自波斯湾和俄罗斯的燃料油供应握续下降,同期夏日发电岑岭需求可能在将来进一步上升,基本面也有改善迹象。短期来看,国际汽柴油结构性矛盾尚未缓解之下,低硫受到调油组分紧缺的影响仍存,瞻望LU-FU价差有望进一步走扩或保管面前高位,关切资本端原油的酌量音问影响。
沥青:产量续立异低
(杜冰沁,从业阅历号:F3043760;交游探究阅历号:Z0015786)
1、供应方面:真金不怕火厂受原料紧缺与加工亏蚀双重压制,产量与开工率市欢立异低,带动库存握续去化。百川盈孚统计,本周国内沥青厂装配开工率为14.86%,环比下降1.46%;本周社会库存率为33.25%,环比下降0.58%;本周国内真金不怕火厂沥青总库存水平为28.97%,环比上升0.39%。百川统计5月沥青产量较排产贪图增多3万吨,举座仍是位于低位,按现在排产统计瞻望1-6月沥青产量同比下降24%至1001万吨控制。
2、需求方面:本周朔方降水天气减少,下流施工节律加速,带动改性沥青需求好转,疏通山东地区月底真金不怕火厂纠合委用前期订单合同。隆众资讯统计,本周国内沥青54家企业厂家样本出货量共21.3万吨,环比增多10.9%;国内69家样本改性沥青企业产能讹诈率为8.6%,环比增多2.5%,同比减少5.1%。改性沥青对沥青周度消费量为4.6万吨,环比增多40.2%。
3、资本方面:本周好意思伊谈判进度仍是较为迂曲,市集举座握不雅望作风。放置最新一周,民众海运石油出口量位于3200万桶/日的低位,比拟冲破发生前下降起先30%,而俄罗斯海运石油出口也由于其出口设施受到乌克兰无东谈主机进攻而环比3月高位减少近20%。库存方面,放置最新一周,民众买卖+真金不怕火厂以及水上库存环比冲破发生前揣测滥用了2.06亿桶,民众计谋石油储备估算揣测滥用了1.26亿桶。需求端,行将到来的陆上出行旺季关于好意思国汽油和柴油需求有一定提振预期,不外需要戒备,航煤及石化居品需求疲软,此番邦内与欧洲的汽柴油零卖数据发挥欠安,欧洲可用零卖销售禀报表示,西欧4月汽车燃油零卖量同比平均下降8%。面前油价在区间内的波动拐点主要照旧地缘音问驱动,好意思伊谈判尽管迂曲,但大方进取朝着达成条约前进,瞻望表里盘油价仍保管高位宽幅震撼。
4、策略不雅点:本周,国际油价先扬后抑,沥青期现价钱发挥慎重。本周供应低位仍是是复旧沥青盘面发挥坚挺的主要驱动,主营真金不怕火厂依旧处于停产情景,山东真金不怕火厂普遍低负荷运行,不外本周仓单多半注册给盘面带来一定压力。短期供应病笃的形势不变,但需要戒备淌若利润回升地真金不怕火可能快速复产,尽管朔方需求尚可,但南边梅雨季瞻望对刚需有累赘,瞻望盘面暂时保管窄幅震撼,关切资本端原油的酌量音问影响。
橡胶:原料强势复旧,关切产量季节性上量
(邸艺琳,从业阅历号:F03107645;交游探究阅历号:Z0021445)
1、供给端,寰球惬心组织6月2日发布的禀报表示,本年6月至8月期间出现厄尔尼诺的可能性高达80%。海南产区新胶不休上量,到5月底6月初海南产区胶水日产量达4000-5000吨水平,新胶上量环比握续增多,高价原料价钱有所松动。泰国、越南等国际主产区及国内产区均已步入开割旺季,供应边缘渐渐趋于宽松,原料价钱仍处于历史高位,胶农割胶积极性得以保管。
2、需求端,本周国内轮胎企业半钢胎开工负荷为70.86%,较上周走低2.65个百分点,较旧年同期走低3个百分点。本周山东轮胎企业全钢胎开工负荷为66.7%,较上周走低0.07个百分点,较旧年同期走高3.23个百分点。放置6月5日当周,国内轮胎企业全钢胎制品库存40.3天,周环比减少0.2天;半钢胎制品库存45.8天,周环比增多0.4天。2026年5月份,我国重卡市集共计销售10.3万辆控制(批发口径,包含出口和新能源),环比本年4月下降12%,比上年同期的8.9万辆上升约16%,同比增速较3月(25%)和4月(33%)有一定放缓。本年1-5月,我国重卡行业累计销量达到约53.8万辆,同比增长约22%。
3、库存:NR去库RU累库。截止06-05,天胶仓单15.091万吨,周环比增多250吨。交游所总库存15.8618万吨,周环比增多1551吨。截止06-05,20号胶仓单2.7721万吨,周环比下降1612吨。交游所总库存3.0039万吨,周环比增多1吨。
4、举座来看,厄尔尼诺事件确定性不休增多,产制品同原料价钱同步上升,原料复旧较强,但产量季节性多半开释行将到来,天气短期改善下产量上量确定性较高,短期或原料价钱回调,需求侧赐与的复旧刚性,国内橡胶库存小幅去库,短期激情养息胶价以震撼风景看待。
PX&PTA&MEG:油化利润有改善,需求产销有放量迹象
(邸艺琳,从业阅历号:F03107645;交游探究阅历号:Z0021445)
PX:本周PX价钱跟从油价冲高回落,但周内重点较上周仍然有所抬升,至周五皆备价钱环比上升1.4%,周均价环比上升约3.6%。放置6月5日,中国PX开工负荷为76%,较上期下滑4.9个百分点。亚洲PX开工负荷为65.6%,较上期下滑0.6个百分点。装配变化:金陵石化70万吨PX装配5月下旬重启,产能扩大至87万。海南真金不怕火葬6月2日100万吨装配停产锤真金不怕火,瞻望三个月。 中金石化5月底泊车锤真金不怕火,重启时刻不决。盛虹真金不怕火葬瞻望6月底7月初泊车锤真金不怕火50天控制。泰国PTTG 77万吨装配5月底泊车锤真金不怕火,瞻望40天控制。 中国台湾FCFC一条97万吨装配在6月初重启,该装配4月中泊车锤真金不怕火。好意思伊冲破至百天,谈判仍在进行当中,油价呈现震撼风景。PX供减需增,需求侧TA加工费快速建筑下,TA6月装配重启,开工低位回升,涤丝产销出现放量,瞻望PX价钱偏强震撼。 PTA:本周PTA价钱偏强震撼,现货周均价在6418元/吨,环比上升4.0%。放置6月5日,PTA开工负荷为66.7%,周环比抬升8.4个百分点。装配变动:本周虹港250万吨,逸盛海南200万吨、嘉通能源300万吨以及恒力惠州250万吨重启,逸盛海南250万吨泊车。放置6.5,国内大陆地区聚酯负荷在80.1%隔邻,周环比下降1.7%。PTA基本面供增需稳,TA供应边缘建筑,尽管聚酯端减产扩大,但涤丝产销出现放量,聚酯工场制品库存小幅去化,需求有改善迹象,瞻望TA去库速率放缓,跟从资本端进取弹性受限,以震撼风景看待。 MEG:本周乙二醇内盘重点冲高回落,放置6月4日,中国大陆地区乙二醇举座开工负荷在68.88%(环比上期下降0.22%),其中草酸催化加氢法(合成气)制乙二醇开工负荷在84.66%(环比上期上升0.81%)。6月1日,华东部分主港地区MEG口岸库存约在67.8万吨隔邻,环比上期下降4.8万吨。放置6.5,国内大陆地区聚酯负荷在80.1%隔邻,周环比下降1.7%。乙二醇煤制利润亏蚀,油制利润改善,近洋泊车装配已有重启贪图,伊朗也有装配重启,国际供应预期建筑,霍尔木兹海峡通行预期存在不合,下流需求或见拐点,口岸库存去化速率放缓,乙二醇价钱震撼偏弱。关切海峡通行可能,短期影响乙二醇价钱波动。聚烯烃:供应边缘企稳
(彭海波,从业阅历号:F03125423;交游探究阅历号:Z0022920)
1、供应:PE方面中化泉州、万华化学、广西石化等装配重启,导致产能讹诈率回升,下周内蒙宝丰、浙江石化等装配贪图重启,瞻望产量较本周小幅增多。PP方面本周产能讹诈率小幅下降,产量环比减少0.6万吨,近期聚丙烯锤真金不怕火保管高位,瞻望产量低位震撼。
2、需求:PE方面农膜处于传统淡季,包装膜企业尽管现在零碎短单尚存,但市集需求依旧疲弱,新单跟进不及,举座订单复旧力度有限。PP方需求端投入传统季节性淡季,下流加工场多消化本身库存、按需稀零采买,新增订单增量不及,疏通部分中小工场受制于加工利润偏弱,主动降负荷累赘行业开工同步走低。
3、库存:PE方面,本周下流工场保管刚需采购,上游真金不怕火厂降价去库,坐褥企业库存下降1.95万吨。PP方面,上游真金不怕火厂产量仍处于低位,导致库存环比下降3万吨。
4、原料:布伦特原油现货价钱环比上升1.42%至99.92好意思元/桶,石脑油价钱环比下降1.59%至794.01好意思元/吨,乙烷价钱环比上升3.44%至3163.33元/吨,能源煤价钱环比上升1.32%至858.60元/吨,甲醇价钱环比上升1.35%至3183.25元/吨。
5、顾忌:供应方面,近期锤真金不怕火仍保管高位,跟着利润的建筑,上游真金不怕火厂锤真金不怕火损失量莫得进一步增多,后续产量相对慎重。需求方面,受淡季影响,下流开工握续下滑,订单握续性不彊。空洞来看,供应边缘企稳,需求边缘下降,聚烯烃短期驱动偏弱,但仍需关切好意思伊神情动向,提出投资者限制风险。
PVC:去库速率放缓
(彭海波,从业阅历号:F03125423;交游探究阅历号:Z0022920)
1、供应:聚氯乙烯企业开工率环比下降0.85%至67.79%,其中电石法开工率环比下降2.70%至76.67%,乙烯法开工率环比上升7.00%至46.90%;装配锤真金不怕火损失量环比上升1.83%至19.60万吨;总产量环比下降0.85%至41.27万吨,其中电石法产量环比下降2.70%至32.76万吨,乙烯法产量环比上升7.00%至8.51万吨。
2、需求:下流企业开工率环比下降0.38%至41.78%,其中管材开工率环比上升2.31%至35.40%,型材开工率环比上升2.13%至41.74%;产销率环比上升3.59%至153.23%。
3、库存:总库存环比上升0.76%至82.29万吨,企业库存环比上升3.12%至29.60万吨,社会库存环比下降0.52%至52.70万吨。
4、原料:能源煤价钱环比上升1.32%至858.60元/吨,电石价钱环比下降2.55%至2387.50元/吨,石脑油价钱环比下降1.09%至7861.75元/吨,甲醇价钱环比上升1.35%至3183.25元/吨。
5、顾忌:供应方面本周陕西金泰、内蒙三联、唐山三友、内蒙亿利、黑龙江昊华等装配锤真金不怕火,产能讹诈率小幅下降。需求方面,国内房地产施工投入淡季,管材和型材开工率将边缘放缓。空洞来看,PVC产量连续下降空间不大,国内需求投入淡季,同期出口节律放缓,去库速率仍受限,况且从估值上来看,基差和月差结构握续保管较低水平,因此举座作念空力量并未削弱,PVC在化工板块弹性较低。
甲醇:口岸供需双弱
(彭海波,从业阅历号:F03125423;交游探究阅历号:Z0022920)
1、供应:国内方面,本周新疆天业、西北能源装配提负,导致产能讹诈率上升,下周归附触及产能大于贪图锤真金不怕火及减产触及产能,因此将导致产能讹诈率增多。口岸方面,本周至港11.00万吨;其中,外轮5.70万吨;内贸船补充5.30万吨。
2、需求:本周江浙地区MTO装配产能讹诈率24.31%,较上周下落27.49个百分点。
3、库存:内所在面,产量变动不大,市集以提货为主,导致库存环比下降;口岸方面,外轮到港量保管低位,口岸库存照旧呈现下降情景,但由于江浙地区MTO装配大限制泊车,去库速率较前两周赫然放缓。
4、顾忌:供应端,国内装配运行慎重,供应在高位震撼,国际方面伊朗装配启动复产。需求端,江浙地区仅剩两套MTO装配运行,开工率下降至20%隔邻。空洞来看,外轮到港瞻望稳步回升,江浙MTO装配负荷极低,后续伊朗发货若归附渊博将压缩中国与国际甲醇价差,出口套利驱动渐渐镌汰,若华东MTO装配开工握续保管低位,口岸去库存在一定压力,短期价钱仍受好意思伊神情影响,提出投资者限制风险。
纯碱:基本面边缘转弱,市集复旧不及
(张凌璐,从业阅历号:F3067502;交游探究阅历号:Z0014869)
1、现货价钱:本周纯碱现货报价基本慎重,个别地区轻碱价钱小幅下调。贸易商报价跟从盘面激情波动,周五沙河地区重碱自提价钱1112元/吨,较上周五下落53元/吨。
2、供应:前期部分大型企业锤真金不怕火结束,纯碱供应小幅回升。隆众数据表示,本周纯碱行业开工率75.31%,周环比下降0.28个百分点;周度产量小幅回升0.19%至71.73万吨,增幅相对有限。6-7月仍有企业存在锤真金不怕火贪图,纯碱供应短期难以快速晋升,但需警惕前期锤真金不怕火对后续锤真金不怕火力度的对消效应。
3、库存:隆众数据表示,本周纯碱企业库存晋升1.23%至171.78万吨,社会门径库存同步积累6万吨以上,中上游货源压力再次晋升。后续供应端若无超预期减量,则纯碱库存难以出现趋势下降。
4、需求:纯碱需求发挥依旧偏弱,一方面,重碱下流产能低位波动,本周浮法、光伏日熔量鉴别较上周下降1200吨、1120吨,进一步削弱纯碱刚需滥用水平。另外,部分下流靠近制品压力及资金压力等多方规则,对原料采购需求廉价随用随采为主,复旧力度有限。下周浮法玻璃存在产线出玻璃情况,但光伏玻璃仍有冷修预期,纯碱需求仍不乐不雅。
5、不雅点小结:近期纯碱基本面边缘变化偏弱,资本小幅抬升对市集驱动有限,原料煤炭等品种走强也未能对市集造成握续性正响应。瞻望短期纯碱期货盘面延续底部宽幅震撼趋势,短期激情偏弱,中弥远在夏日锤真金不怕火、装配故障频率晋升、资本握续走强、出口预期等题材下走势仍有反复可能,但在宽松大配景下不具备趋势性上活动能,关切原料价钱走势、行业锤真金不怕火力度、下流产能变化、行业库存趋势。
尿素:基本面连续偏弱,外部成分仍有扰动
(张凌璐,从业阅历号:F3067502;交游探究阅历号:Z0014869)
1、现货价钱:本周尿素现货市集前半周多数下落,后半周局部维稳。放置周五山东、河南地区市集价钱均为1800元/吨,鉴别较上周五的1840元/吨、1850元/吨下落40元/吨、50元/吨。
2、供应:跟着前期故障及锤真金不怕火企业复产,尿素供应水平本周连续回升。隆众数据表示,周五尿素行业日产量21.68万吨,较上周五的21.67万吨变化幅度不大。
3、库存:本周尿素企业扫余数周的快速累库趋势,库存下降3.21%至89.14万吨,利于厂家报价止跌。现在尚未出现大限制集港风景,后续出口服气确定、尿素库存结构有望从上游转向口岸及中下流。
4、需求:国内尿素需求举座偏弱,一方面,朔方麦收农忙导致农业需求处于空档期,另一方面,工业下流行业开工低位,规则尿素刚需滥用水平。隆众数据表示,本周复合肥、三聚氰胺、胶粘剂开工鉴别较上周晋升2.92个百分点、0.48个百分点、2.55个百分点,但三者均处于近几年的最低为或次低位,对尿素需求复旧力度举座有限。
5、出口:本年度第一批出口配额披发,总量约310万吨,窗口期放置9月底。另外,5月末印度国际尿素招标将于6月8日开标,报价有用期6月18日,本次招标东、西海岸意向采购量鉴别为90万吨、80万吨。这次我国货源或有参与,因此,下周印标量、价效力将对国内市集激情产生扰动,密切关切酌量动态。。
6、不雅点小结:近期国内尿素市集呈现供增需减情景,企业库存虽有下降但难以造成握续性正响应,基本面偏弱情景短期难改。下周印标效力接续出炉、我国出口订单渐渐落实仍可能对国内尿素市集激情产生扰动,但在内需复旧力度握续走弱的大配景下,下半年尿素期、现价钱运行核心都将较上半年有所下移。短期印标及国际市集若无超预期发挥则市集难有增量利好复旧,尿素期货盘面仍将延续偏弱趋势,中期角度关切煤炭价钱走势、出口订单已毕程度及出口政策进一步变化等能否给市集带来新增亮点,密切追踪国际市集价钱走势、印标效力、国内需求力度、尿素库存结构变化、出口政打算态。
玻璃:供需矛盾仍存,盘面连续寻底
(张凌璐,从业阅历号:F3067502;交游探究阅历号:Z0014869)
1、现货价钱:本周玻璃现货市集弱稳波动,放置周五国内浮法玻璃市集均价1127元/吨,较上周五下落7元/吨。
2、供应:周内玻璃供应水平较上周小幅回落,周五行业日熔量14.57万吨/天,较上周下降1120吨/天。下周部分产线存在出玻璃预期,玻璃本色供应将连续小幅回升。
3、库存:本周玻璃企业库存下降0.47%至7646.6万重箱,但库存压力依旧处于近几年相对高位,后续行业去库压力依旧偏高。
4、需求:本周玻璃需求跟进激情尚能保管,周内主流地区现货产销率多数保管80%-90%以上区间,个别地区产销仍能达到100%以上。后续梅雨天气不利于玻璃出货,现货高成交握续情况仍需考证。
5、不雅点小结:短期玻璃市集利好复旧成分较为欠缺,后续市集仍靠近日熔量小幅回升、需求季节性承压、行业库存压力晋升等多方压制,资本虽有提振效应但对市集影响力度有限。瞻望短期玻璃期货价钱延续底部舛讹震撼趋势,以致存在连续寻找前低可能。中弥远走势仍受原料紧缺、资本复旧、产线改产等题材发酵而反复。关切煤炭等原料价钱走势、现货成交力度、玻璃在产产能变化、行业库存、宏不雅及商品市集举座激情。
新浪配合平台光大期货开户 安全快捷有保险
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:李铁民 赌钱赚钱app
